核心要点
- 2026年5月27日——印度贸易救济总局(DGTR)终裁:依据印度-韩国CEPA,对原产韩国的非邻苯二甲酸酯类增塑剂(DOTP CAS 6422-86-2、DEHCH CAS 84731-70-4)征收双边保障措施税。
- 2年结构——第1年恢复至MFN 100%;第2年恢复至MFN 75%。此前韩国借CEPA享受0关税。
- 韩国进口激增550%——从2021-22年度6,484吨增至2024-25年度42,157吨,压价幅度0-10%。
- 措施仅针对韩国——中国产DOTP不受本次终裁影响,但仍需持续关注其他潜在贸易救济动向。
- 印度买家行动——重估到岸成本、预先认证替代源(优先中国)、备齐BIS IS 10158/SGS/REACH文件,在政策窗口期关闭前锁定供应。
2026年5月27日,印度商工部贸易救济总局(DGTR)就 Case No.(SG)-01/2025 发布终裁,建议依据印度-韩国CEPA项下的《Bilateral Safeguard Measures Rules 2017》,对原产韩国的DOTP和DEHCH征收双边保障措施税。终裁建议于2026年6月1日刊载于印度政府公报(Gazette of India, Extraordinary, Part I-Section 1,公报编号CG-DL-E-01062026-273034),财政部公告之日起生效,为期两年。
该措施实质上是撤销此前的CEPA关税优惠。对印度 DOTP 买家而言,这不是一条头条新闻,而是一次会在数周内重塑到岸成本的政策变化。
事件回顾:DGTR终裁时间线
本案自申请到终裁,程序节奏紧凑且全程可追溯:
| 时间 | 事件 |
|---|---|
| 2009年 | 印度-韩国CEPA签署,关税减让表启动。 |
| 2017年 | 涉案品类关税降至零。 |
| 2021年4月1日 – 2025年3月31日 | 损害调查期(4个财年,最近财年为2024-25)。 |
| 2025年9月30日 | DGTR正式立案,Case No.(SG)-01/2025。 |
| 2026年2月24日 | DGTR口头听证会。 |
| 2026年5月27日 | 终裁建议:首年100%、次年75% MFN税率。 |
| 2026年6月1日 | 刊载政府公报,公报编号CG-DL-E-01062026-273034。 |
申请人为KLJ Plasticizers Limited(隶属KL Jain集团,占印度DOTP/DEHCH产量约60-70%),其他本土生产商Payal Polyplast与Payal Plastichem联署。本案中的韩国主要出口商包括LG Chem与SK Geo Centric——二者是CEPA零关税时代印度市场增量的重要来源。
税率:征多少、征多久
保障措施税本身并不新增税目,而是撤销现存优惠。涉案Indian Customs Tariff HS编码包括2917 20 00、2917 39 20,以及2917 13 90、2917 32 00、2917 33 00、2917 39 30、2917 39 50、2917 39 90下的部分产品。
| 阶段 | 对韩国产DOTP/DEHCH税率 | 与到岸成本对比 |
|---|---|---|
| 保障措施生效前(2017至生效日) | CEPA下零关税(MFN BCD 7.5%+SWS 0.75%被免除) | 基线 |
| 保障措施第1年 | 100% MFN税率(全额取消优惠) | 对CIF影响约+8.25%(未含IGST) |
| 保障措施第2年 | 75% MFN税率(保留25%优惠) | 对CIF影响约+6.20% |
| 第3年(日落) | 如无延期,则回到CEPA 0%。 | 恢复基线 |
IGST 18%对所有原产地(韩国、中国一致)按CIF+关税+附加税计征,GST注册制造商可抵扣进项。因此保障措施不会带来永久性成本惩罚,但会消除韩国供应商持续九年的相对关税优势。
印度为何出手:进口激增与产业损害
DGTR损害分析基于一条陡峭的曲线。
| 指标 | 2021-22财年 | 2022-23财年 | 2023-24财年 | 2024-25财年 |
|---|---|---|---|---|
| 韩国进口量(MT) | 6,484 | 126,488* | 120,683* | 42,157 |
| 相对基线倍数 | 基线 | +1,850% | +1,761% | +550% |
*中间年数值来自政府公报表格;DGTR终裁结论表述为"调查期内涉案进口总量较基线激增约550%"。
三个因素促成印度出手:
- CEPA零关税——相对MFN来源,韩国享受约8.25%结构性成本优势。
- 压价——印度本土价2024-25年度较韩国CIF价高0-10%,本土厂商被迫降价保份额。
- 指标恶化——国内市场份额、产能利用率、现金利润、ROCE均明显走弱。
印度消费者无法独吞这部分波动。印度本土DOTP/DEHCH产能长期低于约20,000吨/年,而年消费量估算约120,000–126,000吨——仅进口近三年就有80,000–120,000吨。缺口必须来自其他进口来源,而不是仅靠KLJ扩产。
韩国 / 中国 / 印度:结构格局对比
对采购团队而言,决策框架简化到四个变量——到岸成本、可靠性、合规完备度、未来贸易救济暴露。
| 供应商来源 | 2026年关税状态 | 全球产能占比 | 认证/文件 | 贸易救济暴露 |
|---|---|---|---|---|
| 韩国 | 征收保障措施税:首年100% MFN、次年75% MFN | 约9% | 成熟REACH与ISO 9001,品牌完善 | 本案直接对象(Active) |
| 中国 | 标准MFN:BCD 7.5% + SWS 0.75%(IGST 18%可抵扣) | 约62% | BIS IS 10158支持、SGS邻苯零检出、EN 71-3、REACH;ISO 9001/14001/45001/50001 | 本次终裁不适用;后续关注 |
| 印度本土 | 无关税 | <3% | BIS IS 10158本土 | 受益方(申请人) |
| 中国台湾 / 土耳其等 | 标准MFN | 细分市场 | 参差不齐 | 关注 |
对买家的一条底层判断:韩国在印度DOTP市场的领先从来不是产品力差距——DOTP工艺已经相对标准化,技术代差有限。韩国的领先来自CEPA关税套利。撤销套利,就把竞争拉回到原料成本、海运周期、供应稳定性这三个中国厂商长期占优的维度。
为什么2026年中国DOTP是务实替代
中国目前供应印度DOTP进口的55-70%:2026印度DOTP价格指南采用偏保守的55-60%口径,其他市场机构口径接近70%。中国同时拥有全球最大柔性PVC制造基地,据行业估算产能约占全球62%。三条结构性理由支撑中国货源在近期的优势:
- 产能深度——山东长兴自有增塑剂产能300,000吨/年,全资子公司济宁万生环保材料有限公司在汶上化工产业园运营150,000吨/年DOTP产线,集团远期总产能达450,000吨/年(详见万生15万吨DOTP产能落地)。
- 成本稳定——中国厂商本土规模化配套PTA与2-乙基己醇,原料自给降低进口依赖;青岛/宁波直航那瓦舍瓦、蒙德拉班期密集,海运周期稳定在18-25天,CIF印度报价受原料波动影响更小。
- BIS文件成熟——印度清关需要BIS IS 10158与GHS-SDS。山东长兴标配交付CoA、SGS邻苯零检出、EN 71-3、REACH注册声明及BIS IS 10158支持包,与印度DOTP进口指南中清单一致。
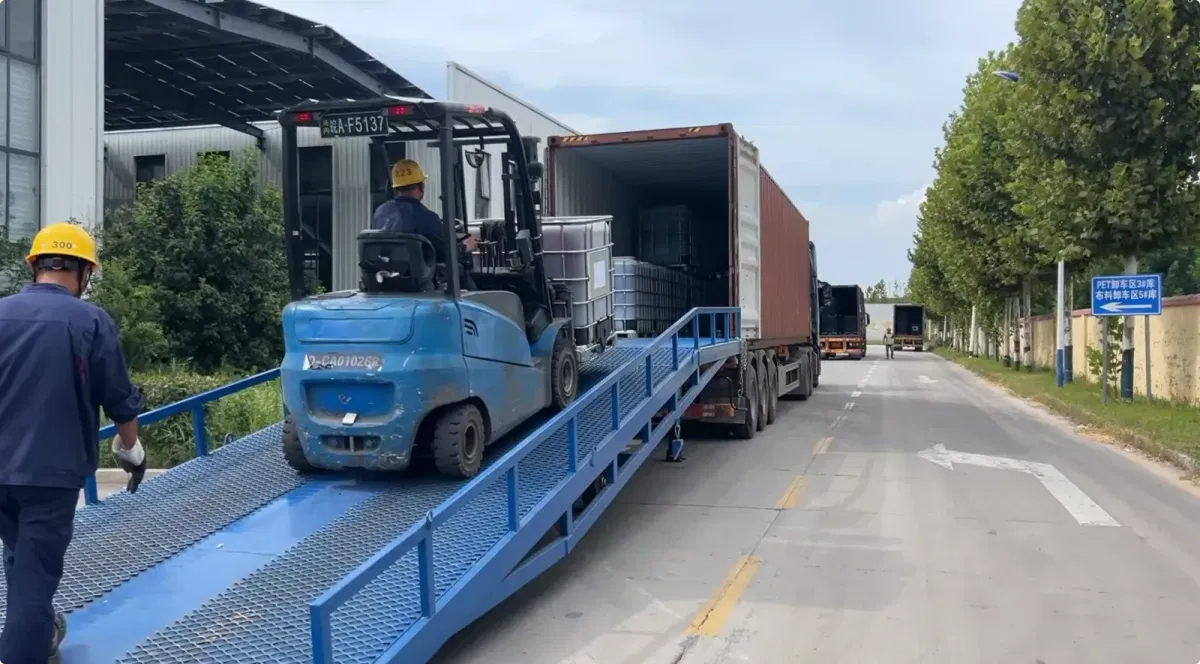
山东长兴已连续对中印航线稳定发运超5年,零清关拒收,包装覆盖1,000L IBC吨桶、flexitank与200kg铁桶(详见165吨印度发运纪实)。对孟买的电缆料厂、德里-国家首都圈的胶管挤出、泰米尔纳德邦的医用手套车间,这是"政策冲击到商业连续性"最短的路径。
买家行动清单:未来60-90天
所有正从韩国进口DOTP的团队,请把2026年5月27日当作秒表起点:
- 重询价——首年CIF到岸成本约+8%(韩国FOB极少自我消化),按生效日回溯合同,明确税差归属。
- 替代源取样检测——优先中国,三批次CoA平行比对:酯含量≥98%、色度≤150 Hazen、水分≤0.1%、酸值≤0.035 mg KOH/g、体积电阻率≥2×1012 Ω·cm。
- 确认BIS路径——私有品牌(非ISI标)自由清关;投标政府/持ISI标产品需供应商BIS许可(新增办理约8-12周)。
- 锁定海运与保险——青岛/宁波→那瓦舍瓦/蒙德拉,直航船期约18-25天;若从釜山/仁川改线,需为支线中转预留18-22天船期。
- 保留双源组合——保障措施有日落,2年后可能回摆,避免100%切换。
长期影响:DGTR案件释放的信号
对印度产业政策而言,本案是一个模板:当FTA/CEPA优惠明显伤害国内产能时,新德里愿意依据 CEPA 双边保障条款撤销优惠。买家应持续跟踪PVC助剂与邻苯替代品类是否出现类似申请。
对中国供应商而言,短期窗口清晰;对韩国生产商来说,中长期出路要么在印度本土建产能,要么向本案未覆盖的高性能牌号差异化——LG Chem 2025年推出的超低温DOTP正是此类动作。
对买家:一句话——现在就分散,别等到断档再救火。一份覆盖产能、合规文件、对印发货记录与贸易救济暴露的12点工厂审计清单,值得在签约前对任何新的合格来源完整跑一遍。
官方来源
- DGTR终裁文件,Case No.(SG)-01/2025(2026年5月27日):dgtr.gov.in(PDF)
- 印度政府公报 CG-DL-E-01062026-273034(2026年6月1日):egazette.gov.in(PDF)
- DGTR立案公告 CG-DL-E-07102025-266734(2025年9月30日):印度政府公报记录
本文市场规模与产能占比类数字为截至2026年9月的第三方方向性估算,供决策参考,非官方统计;DGTR与政府公报数据为官方一手来源。
常见问题
2026年印度DOTP保障措施税是多少?
2026年5月27日DGTR终裁:依据印度-韩国CEPA对原产韩国的非邻苯二甲酸酯类增塑剂(DOTP、DEHCH)征收2年保障措施税。第1年恢复至最惠国关税的100%,第2年恢复至75%。
印度为何征收韩国DOTP保障措施税?
CEPA下相关品类关税从2010年约10.94%降到2017年零。韩国涉案进口从2021-22年度6,484吨增至2024-25年度42,157吨,约+550%。申请人为KLJ Plasticizers(占国内60-70%),DGTR认定严重损害成立、因果关系明确。
该措施对中国产DOTP是否适用?
不适用。本案为印度-韩国CEPA双边措施,仅覆盖原产韩国的DOTP/DEHCH。中国产DOTP仍按标准MFN税负清关(BCD 7.5% + SWS 0.75%、IGST 18%对GST注册制造商可抵扣)。买家仍需关注针对其他原产地的潜在贸易救济。
保障措施税对印度DOTP价格有什么影响?
韩国DOTP此前以CEPA零关税到岸,2024-25年压价0-10%。恢复MFN后,韩国首年货源CIF到岸成本上升约8.25%,次年约6.2%。买家可选:重谈韩国合同或转向中国和印度本土货源。
除韩国外,印度DOTP还可以从哪采购?
主要替代:1)中国产能,例如山东长兴(自有产能300,000吨/年,集团远期总产能450,000吨/年,ISO 9001/14001/45001/50001,5年以上对印稳定发货,具备BIS IS 10158文件支持);2)印度本土(KLJ、Payal Polyplast、Payal Plastichem、Rachna等,合计产能仍不足国内需求20%);3)次级来源如中国台湾(Formosa Plastics)、土耳其。认证与合同锁定应赶在政策窗口关闭之前。
在韩国货源重新定价前锁定印度DOTP供应
山东长兴塑料助剂股份有限公司已连续5年+对那瓦舍瓦、蒙德拉、金奈稳定发运DOTP。可提供BIS IS 10158合规文件包、SGS邻苯零检出报告、EN 71-3、REACH注册声明;1,000L IBC / flexitank / 200kg 铁桶三档包装,CIF印度48小时内出价。
索取 CIF 印度报价- ✓ 年产能30万吨,供应稳定有保障
- ✓ ISO 9001 + 14001 + 45001 + 50001 四体系认证
- ✓ BIS IS 10158 文件包 + SGS 邻苯零检测报告
- ✓ 5年+对印稳定发货、零清关拒收